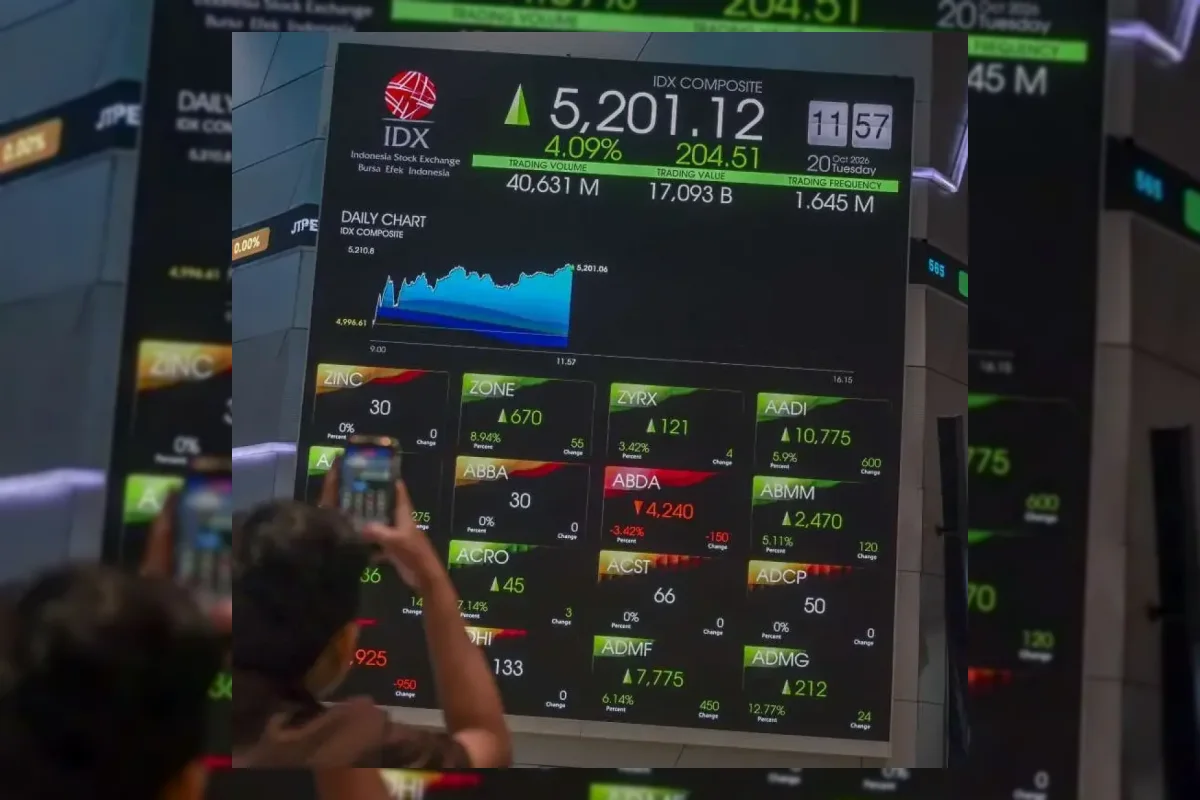
Bursa Efek Indonesia (BEI) mengecualikan saham dengan konsentrasi kepemilikan tinggi atau High Shareholding Concentration (HSC) serta saham di Papan Akselerasi dari perhitungan Indeks Harga Saham Gabungan (IHSG).
Kebijakan itu berlaku mulai 2 November 2026 berdasarkan pengumuman BEI tertanggal 21 Oktober 2026.
Langkah tersebut diambil untuk meningkatkan keterwakilan indeks terhadap dinamika pasar.
Jadwal Evaluasi Indeks Bergeser
Melalui pengumuman nomor Peng-00201/BEI. POP/10-2026, manajemen BEI juga mengubah jadwal evaluasi indeks.
Evaluasi yang semula berlangsung pada Maret, Juni, September, dan Desember kini dilaksanakan pada Januari, April, Juli, dan Oktober.
Perubahan itu turut menggeser jadwal efektif penyesuaian indeks.
Jika sebelumnya penyesuaian berlaku pada hari bursa pertama Januari, April, Juli, dan Oktober, selanjutnya penyesuaian dilakukan pada Februari, Mei, Agustus, dan November.
Meski kriteria saham dan jadwal evaluasi berubah, BEI mempertahankan metode penghitungan IHSG, yakni Capped Free Float Adjusted Market Capitalization Weighted.
Metode tersebut tetap memakai batas kapitalisasi pasar sebesar 9%.
Pengamat pasar modal Universitas Indonesia, Budi Frensidy, menilai kebijakan itu dapat mengurangi distorsi indeks akibat pergerakan saham dengan kepemilikan terkonsentrasi dan likuiditas terbatas.
Namun, ia mengingatkan bahwa perubahan komposisi indeks tidak serta-merta mengatasi persoalan integritas perdagangan di pasar modal.
Menurut Budi, efektivitas kebijakan lebih pada perbaikan kualitas indeks, bukan penyelesaian persoalan integritas pasar.
Saham-saham tersebut tetap diperdagangkan sehingga potensi manipulasi harga masih ada.
Budi juga menilai perubahan kriteria IHSG belum tentu cukup untuk meyakinkan MSCI bahwa pergerakan pasar Indonesia terbebas dari perdagangan terkoordinasi atau coordinated trading.
Persoalan yang menjadi perhatian mencakup transparansi kepemilikan, dugaan perdagangan terkoordinasi, dan lemahnya penegakan hukum.
Ia menekankan praktik tersebut tidak terbatas pada saham berkapitalisasi kecil, karena saham berkapitalisasi besar juga berpotensi menghadapi persoalan serupa.
Menurut Budi, pengecualian saham bermasalah dari IHSG tidak otomatis menghentikan praktik perdagangan yang merugikan integritas pasar.
MSCI membutuhkan bukti bahwa kualitas dan pengawasan pasar modal secara keseluruhan benar-benar membaik.
Direktur Infovesta Utama, Parto Kawito, memandang pengecualian saham HSC dan Papan Akselerasi sebagai langkah positif untuk meningkatkan kualitas penghitungan indeks.
Meski demikian, ia menilai kebijakan tersebut belum cukup untuk menjawab kekhawatiran mengenai perdagangan terkoordinasi.
Parto menyebut coordinated trading masih bisa terjadi, misalnya melalui nominee, banyak broker, front-running, rumour, hingga pump and dump.
Ia menilai penguatan pengawasan perlu disertai perluasan audit investigatif terhadap pelaku jasa keuangan, terutama pihak yang memiliki aktivitas mencurigakan atau bermasalah.
Audit dapat dilakukan secara bergilir agar cakupannya meluas tanpa harus dilaksanakan terhadap seluruh pihak setiap tahun.
Parto juga menyoroti perlunya penguatan modal, segmentasi usaha, bimbingan, pengawasan, komunikasi, dan insentif bagi pelaku jasa keuangan.
Menurutnya, persaingan usaha yang semakin ketat dapat meningkatkan risiko pelanggaran ketika perusahaan berupaya mempertahankan kelangsungan bisnisnya.
Selain pengawasan perdagangan, Parto menyinggung persoalan transparansi penjatahan penawaran umum perdana saham atau Initial Public Offering (IPO).
Ia menyebut persoalan tersebut telah berlangsung selama puluhan tahun dan dapat tercermin dalam transaksi pasar sekunder setelah perusahaan tercatat di bursa.
Parto juga mengingatkan bahwa rencana demutualisasi Bursa Efek Indonesia berpotensi menimbulkan benturan kepentingan.
Pernyataan itu menambah perhatian terhadap tata kelola dan pengawasan pasar modal di tengah perubahan kriteria penghitungan IHSG.