Program Kredit Usaha Rakyat (KUR) dari Bank BJB menjadi incaran pelaku UMKM di Jawa Barat dan Banten.
Bunganya hanya 6% per tahun, jauh lebih rendah dibanding kredit komersial biasa.
Banyak pemilik usaha kecil seperti warung, konveksi, dan bengkel masih ragu mengajukan karena takut ditolak atau bingung prosedurnya.
Informasi yang beredar di lapangan pun sering berbeda antar cabang.
Pengamatan di berbagai cabang Bank BJB menunjukkan pengajuan yang lolos cepat biasanya berasal dari nasabah yang menyiapkan dokumen usaha rapi sejak awal.
Petugas kredit lebih percaya pada kejujuran data usaha daripada angka penjualan besar yang tidak tercatat.
Apa Itu KUR BJB?
KUR BJB adalah program kredit bersubsidi pemerintah yang disalurkan Bank BJB untuk UMKM produktif.
Sasaran utamanya adalah usaha yang belum sepenuhnya bankable, mulai dari pedagang kecil hingga usaha menengah di Jawa Barat dan Banten.
Skema ini mengikuti aturan KUR nasional.
Keunggulan BJB terletak pada jaringan cabang yang luas di Jawa Barat, sehingga proses survei dan pencairan relatif lebih cepat bagi nasabah lokal.
Bunga dan Plafon KUR BJB Juli 2026
Plafon tertinggi KUR BJB mencapai Rp500 juta dengan bunga 6% per tahun. Berikut rincian jenis KUR:
KUR Super Mikro: plafon Rp10 juta, bunga 3%, tenor maksimal 36 bulan.
KUR Mikro: plafon Rp10 juta – Rp100 juta, bunga 6%, tenor maksimal 60 bulan.
KUR Kecil: plafon Rp100 juta – Rp500 juta, bunga 6%, tenor maksimal 60 bulan.
KUR Penempatan PMI: plafon Rp25 juta, bunga 6%, tenor sesuai kontrak kerja.
Bunga 6% berlaku untuk pengajuan pertama di kategori Mikro dan Kecil.
Untuk pengajuan kedua atau ketiga, bunga bisa naik bertahap hingga 9% sebagai bagian dari kebijakan mendorong usaha naik kelas ke kredit komersial.
Syarat Pengajuan KUR BJB
Syarat utama adalah memiliki usaha produktif yang sudah berjalan minimal enam bulan dan belum sepenuhnya dibiayai bank lain.
Calon debitur harus WNI, berusia minimal 21 tahun atau sudah menikah, serta tidak sedang menerima kredit produktif dari lembaga keuangan lain.
Berikut syarat lengkapnya: WNI dengan e-KTP berlaku, usia minimal 21 tahun (atau sudah menikah), memiliki usaha produktif minimal enam bulan, tidak menerima kredit modal kerja atau investasi dari bank lain, riwayat kredit bersih di SLIK OJK, dan domisili usaha di wilayah layanan Bank BJB.
Khusus KUR Super Mikro, syarat lama usaha lebih longgar karena menyasar usaha yang baru dimulai.
Dokumen yang Dibutuhkan
Dokumen menjadi penentu cepatnya proses verifikasi. Semakin lengkap berkas, semakin besar peluang pengajuan langsung diproses tanpa revisi.
Dokumen wajib: KTP elektronik asli dan fotokopi, Kartu Keluarga terbaru, buku nikah/akta cerai (jika sudah menikah/cerai), Surat Keterangan Usaha (SKU) atau NIB, NPWP (untuk plafon di atas Rp50 juta), fotokopi rekening tabungan tiga bulan terakhir (jika ada), dan dokumen agunan tambahan seperti sertifikat tanah atau BPKB untuk plafon di atas Rp100 juta.
Cara Pengajuan KUR BJB
Pengajuan bisa dilakukan langsung ke kantor cabang Bank BJB terdekat atau melalui layanan digital resmi jika tersedia.
Langkah-langkahnya: siapkan dokumen, datangi cabang atau akses layanan online, isi formulir permohonan, serahkan dokumen, tunggu survei lapangan, ikuti analisis kredit dan pengecekan SLIK OJK, tanda tangan akad kredit, dan dana akan dicairkan ke rekening.
Survei lapangan adalah tahap yang tidak bisa dilewati. Pastikan kondisi usaha sesuai dengan data yang disampaikan.
Simulasi Angsuran KUR BJB
Berikut simulasi angsuran dengan asumsi bunga flat 6% per tahun untuk kategori Mikro dan Kecil. Angka aktual bisa berbeda tergantung hasil analisis kredit dan kebijakan cabang.
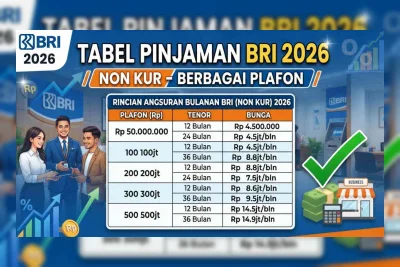
Plafon Rp10 juta: tenor 12 bulan Rp883.000, 36 bulan Rp328.000, 60 bulan Rp217.000.
Plafon Rp25 juta: tenor 12 bulan Rp2.208.000, 36 bulan Rp819.000, 60 bulan Rp542.000.
Plafon Rp50 juta: tenor 12 bulan Rp4.417.000, 36 bulan Rp1.639.000, 60 bulan Rp1.083.000.
Plafon Rp100 juta: tenor 12 bulan Rp8.833.000, 36 bulan Rp3.278.000, 60 bulan Rp2.167.000.
Plafon Rp500 juta: tenor 12 bulan Rp44.167.000, 36 bulan Rp16.389.000, 60 bulan Rp10.833.000.
Semakin panjang tenor, cicilan per bulan semakin ringan, tetapi total bunga yang dibayar lebih besar.