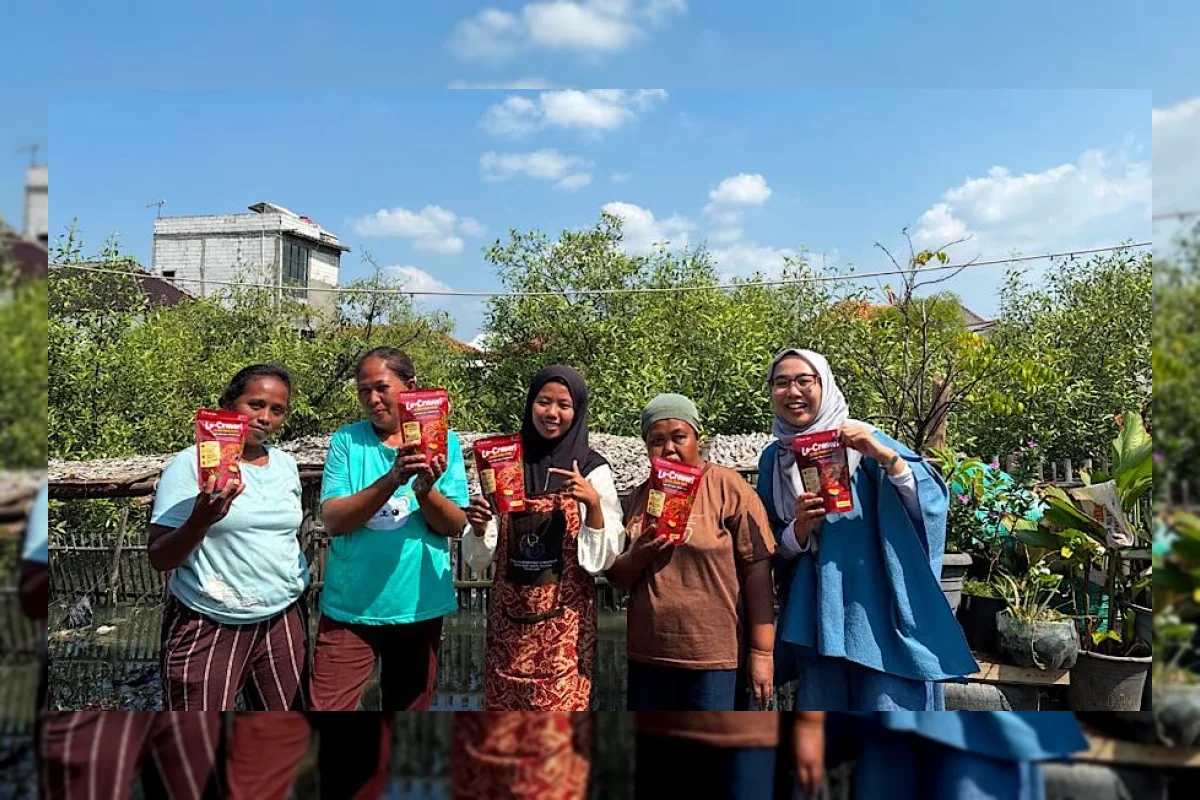
PT Bank Rakyat Indonesia (Persero) Tbk menyalurkan Kredit Usaha Rakyat (KUR) sebesar Rp144,59 triliun kepada 2,76 juta debitur sepanjang Januari hingga Agustus 2026. Penyaluran ini menjadi motor penggerak sektor produktif dan UMKM di berbagai daerah.
Dari total penyaluran tersebut, porsi terbesar mengalir ke sektor produksi dengan nilai Rp98,86 triliun, setara 68,38 persen dari keseluruhan KUR yang disalurkan BRI pada periode itu.
Pertanian Jadi Penyumbang Terbesar
Sektor pertanian, kehutanan, dan perburuan tercatat sebagai penyumbang terbesar dengan porsi 42,79 persen dari total penyaluran KUR BRI periode Januari–Agustus 2026. Besarnya porsi sektor ini dikaitkan dengan dukungan terhadap ketahanan pangan nasional.
Dominasi sektor produksi menunjukkan peran KUR dalam mendorong produktivitas, meningkatkan nilai tambah, sekaligus memperkuat ekonomi daerah.
Kumulatif Tembus Rp1.580 Triliun
Secara kumulatif, sejak 2015 hingga Agustus 2026, penyaluran KUR BRI telah mencapai Rp1.580 triliun dan menjangkau 49,2 juta penerima di seluruh Indonesia.
Selain KUR, BRI juga menyalurkan Kredit Program Perumahan (KPP). Hingga akhir Agustus 2026, penyaluran KPP mencapai Rp11,9 triliun, yang terdiri dari KPP Demand sebesar Rp9,62 triliun dan KPP Supply sebesar Rp2,29 triliun.
Kata Direktur Micro BRI
Direktur Micro BRI Akhmad Purwakajaya menyampaikan bahwa capaian ini menunjukkan konsistensi BRI dalam mengarahkan pembiayaan ke sektor produktif yang berdampak langsung pada aktivitas ekonomi masyarakat. Menurutnya, penyaluran KUR merupakan bagian dari komitmen BRI untuk memperluas akses pembiayaan yang inklusif dan tepat sasaran bagi pelaku UMKM.
Ia menekankan pentingnya penyaluran yang tepat sasaran dengan tetap mengedepankan prinsip kehati-hatian dan kualitas pembiayaan, didukung jaringan layanan BRI yang menjangkau berbagai wilayah. Baginya, KUR bukan sekadar instrumen pembiayaan, melainkan sarana penguatan fondasi ekonomi nasional dari akar rumput.
BRI juga berkomitmen menjaga kualitas penyaluran KUR agar berdampak nyata pada keberlanjutan usaha serta membuka peluang UMKM untuk naik kelas. Melalui integrasi akses pembiayaan dan pemberdayaan usaha, UMKM diharapkan semakin produktif, kompetitif, dan berkontribusi pada pertumbuhan ekonomi nasional.