Berapa lama keluarga mampu bertahan jika penghasilan tiba-tiba berhenti? Pertanyaan ini jarang diajukan saat membicarakan kesehatan keuangan keluarga.
Padahal, pertanyaan tersebut jauh lebih penting daripada sekadar berapa besar tabungan, investasi, atau aset yang dimiliki.
Ketahanan finansial justru diuji ketika hal tak terduga terjadi, seperti kehilangan pekerjaan, penurunan omzet usaha, anggota keluarga sakit, kendaraan rusak, atau perbaikan rumah mendadak.
Tanpa dana darurat, keluarga menghadapi pilihan sulit: memakai kartu kredit, mengajukan pinjaman daring, mencairkan investasi di waktu yang tidak tepat, menjual aset, atau meminjam dari kerabat.
Persoalan yang semula hanya kebutuhan mendadak bisa berkembang menjadi utang jangka panjang.
Karena itu, dana darurat bukan sisa uang setelah semua kebutuhan terpenuhi, melainkan salah satu fondasi utama ketahanan ekonomi keluarga.
Akses Keuangan Meluas, Ketahanan Belum Tentu Menguat
Indonesia mencatat kemajuan dalam literasi dan inklusi keuangan.
Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang dilakukan OJK, LPS, dan BPS menunjukkan indeks literasi keuangan mencapai 69,57 persen.
Sementara itu, indeks inklusi keuangan mencapai 93,61 persen, menandakan akses masyarakat terhadap layanan keuangan semakin luas.
Namun, angka itu memunculkan pertanyaan penting: apakah semakin banyak orang punya akses produk keuangan berarti kondisi keuangan keluarganya semakin sehat?
Memiliki rekening bank tidak otomatis berarti punya tabungan. Memiliki kartu kredit tidak berarti mampu membayar.
Akses kepada pinjaman tidak sama dengan kapasitas berutang. Bahkan, memiliki produk investasi belum tentu menunjukkan fondasi keuangan yang kokoh.
Di sinilah penting membedakan inklusi keuangan dan ketahanan keuangan. Inklusi merujuk pada kemampuan mengakses produk dan layanan keuangan.
Ketahanan keuangan berbicara tentang kemampuan seseorang atau keluarga menghadapi guncangan tanpa kehilangan kemampuan memenuhi kebutuhan dasar.
Keluarga yang sehat secara finansial bukan hanya yang mampu membeli rumah, kendaraan, atau berinvestasi.
Keluarga sehat secara finansial adalah keluarga yang mampu bertahan ketika kehidupan tidak berjalan sesuai rencana.
Persoalan lain terletak pada cara memandang tabungan. Dalam budaya ekonomi yang semakin konsumtif, uang yang tidak dibelanjakan sering dianggap belum dimanfaatkan optimal.
Investasi dipromosikan sebagai jalan menuju kebebasan finansial. Media sosial menampilkan gaya hidup dan keberhasilan finansial melalui kepemilikan aset.
Akibatnya, sebagian masyarakat lebih tertarik membicarakan tingkat pengembalian investasi daripada tingkat ketahanan.
Padahal, dalam kehidupan keluarga, likuiditas memiliki nilai yang sangat penting.
Data Bank Indonesia menunjukkan pada Agustus 2026 keyakinan konsumen masih optimistis dengan Indeks Keyakinan Konsumen (IKK) sebesar 118,5, meningkat dari 116,8 pada Juli 2026.
Namun, optimisme konsumsi perlu dibaca saksama.
Laporan yang mengutip data Survei Konsumen BI menunjukkan proporsi pendapatan untuk konsumsi meningkat dari 72,7 persen menjadi 74,2 persen.
Sementara porsi pendapatan yang ditabung turun dari 16,8 persen menjadi 15,8 persen.
Angka tersebut menyampaikan pesan yang patut direnungkan. Ketika porsi pendapatan untuk konsumsi semakin besar, ruang membangun bantalan keuangan semakin sempit.
Di sinilah paradoks ekonomi rumah tangga muncul. Konsumsi dapat meningkat, tetapi ketahanan finansial belum tentu menguat.
Keluarga mungkin terlihat semakin mampu memenuhi kebutuhan dan keinginan hari ini, tetapi menjadi semakin rentan terhadap guncangan ekonomi di masa depan.
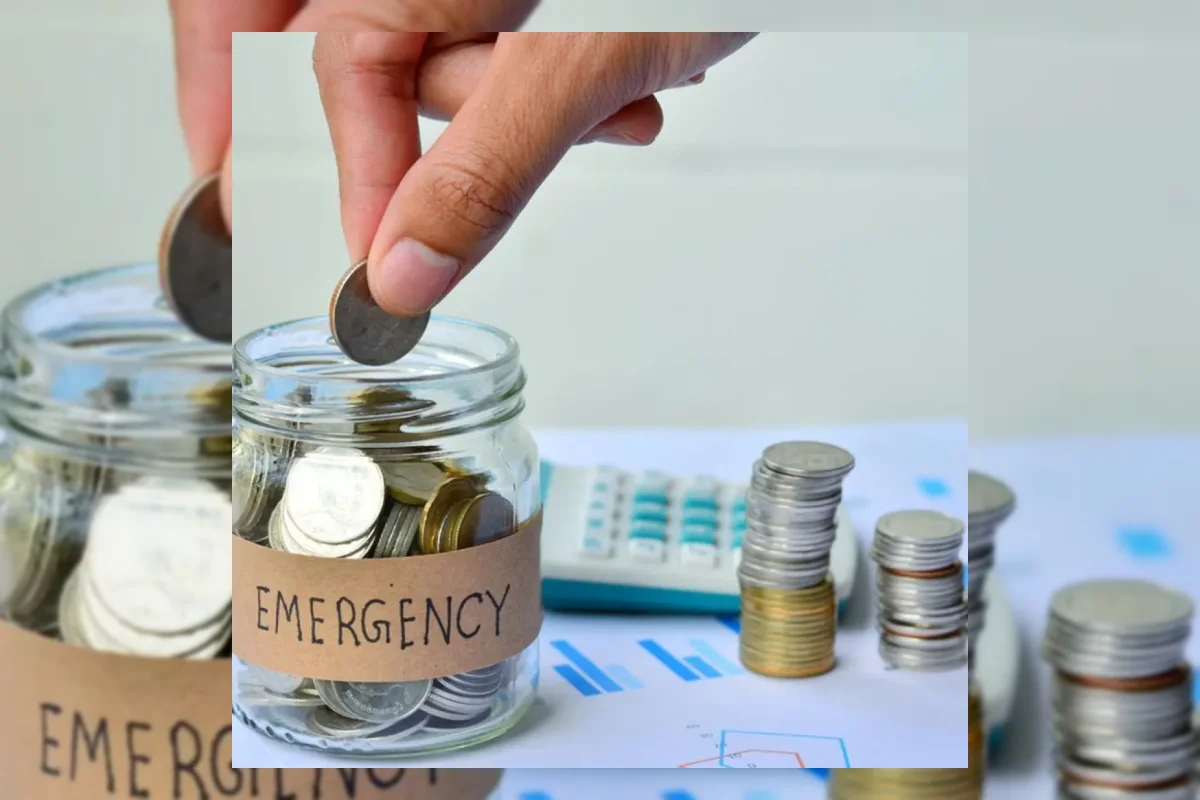
Dana darurat berfungsi sebagai peredam guncangan dalam keuangan keluarga. Ketika seseorang kehilangan pekerjaan, dana darurat memberi waktu mencari pekerjaan baru tanpa harus langsung berutang.
Ketika usaha mengalami penurunan pendapatan, dana darurat memungkinkan keluarga tetap memenuhi kebutuhan dasar.
Ketika ada kebutuhan kesehatan atau perbaikan rumah, keluarga tidak perlu mengorbankan investasi jangka panjang.
OJK menempatkan dana darurat sebagai bagian dari rasio likuiditas dalam perencanaan keuangan, yaitu kemampuan menyediakan aset lancar untuk mengantisipasi kebutuhan mendadak atau kondisi darurat.
Dengan demikian, dana darurat bukan sekadar tabungan biasa. Dana darurat memiliki fungsi khusus.
Uang tersebut bukan untuk membeli gawai baru, berlibur, mengikuti tren investasi, atau membayar konsumsi yang sebenarnya dapat ditunda.
Dana darurat hanya digunakan ketika terjadi keadaan yang benar-benar tidak terduga dan berdampak pada kemampuan keluarga memenuhi kebutuhan penting.
Kebutuhan dana darurat bergantung pada jumlah anggota keluarga, stabilitas pekerjaan, sumber pendapatan, kepemilikan utang, biaya hidup, serta adanya perlindungan lain seperti asuransi.
Namun, secara praktis, keluarga dapat menggunakan pendekatan 3 sampai 6 kali pengeluaran rutin bulanan sebagai target awal.
Bagi pekerja dengan pendapatan relatif stabil, target pengeluaran selama tiga hingga enam bulan dapat menjadi target yang realistis.
Sementara bagi pekerja informal, pengusaha, pekerja lepas, atau keluarga dengan satu sumber pendapatan utama, kebutuhan akan jaring pengaman mungkin lebih besar.
Hal yang perlu ditekankan adalah pengeluaran, bukan pendapatan.
Jika pengeluaran wajib keluarga mencapai Rp 10 juta per bulan, misalnya, maka target dana darurat untuk 6 bulan adalah sekitar Rp 60 juta.
Angka tersebut bukan untuk menunjukkan kekayaan, melainkan memastikan keluarga memiliki waktu untuk bernapas ketika sumber pendapatan terganggu.
Namun, jangan jadikan target besar sebagai alasan untuk tidak memulai. Dana darurat Rp 5 juta jauh lebih baik daripada tidak mempunyai dana darurat sama sekali.
Ketahanan ekonomi dibangun secara bertahap, bukan sekaligus.
Ada anggapan bahwa membangun dana darurat berarti kehilangan kesempatan memperoleh keuntungan dari investasi. Dana darurat dan investasi mempunyai fungsi yang berbeda.
Dana darurat bertujuan menjaga likuiditas dan keamanan. Investasi bertujuan membangun pertumbuhan kekayaan dalam jangka menengah dan jangka panjang.
Karena itu, uang untuk dana darurat sebaiknya ditempatkan pada instrumen yang relatif aman dan mudah dicairkan, bukan pada aset yang nilainya sangat fluktuatif atau sulit dicairkan saat kebutuhan mendesak muncul.
Kesalahan yang sering terjadi adalah seseorang memiliki investasi saham, reksa dana, emas, atau aset lainnya, lalu menganggap dirinya sudah memiliki dana darurat.
Padahal, ketika kebutuhan mendadak muncul dan aset harus dijual dalam kondisi pasar yang tidak menguntungkan, investasi tersebut mungkin harus dicairkan dengan kerugian.
Maka prinsip sederhananya ialah jangan menggunakan aset investasi sebagai pengganti dana darurat. Investasi dibutuhkan untuk mengejar masa depan.
Dana darurat dibutuhkan untuk melindungi hari ini.
Ketiadaan dana darurat memiliki konsekuensi yang lebih besar dalam ekosistem keuangan digital. Saat ini, kebutuhan dana dapat dipenuhi dengan cepat.
Pinjaman, paylater, kartu kredit, dan berbagai fasilitas pembiayaan tersedia hanya dengan beberapa sentuhan di ponsel pintar.
Kemudahan ini memiliki manfaat, tetapi sekaligus menciptakan ilusi bahwa setiap persoalan likuiditas dapat diselesaikan dengan utang.
Padahal, utang bukan dana darurat. Utang hanya memindahkan persoalan dari hari ini ke masa depan, lengkap dengan kewajiban pembayaran dan biaya.
Jika kehilangan pekerjaan diatasi dengan pinjaman, maka keluarga tidak hanya kehilangan pendapatan, tetapi juga menanggung beban cicilan baru.
Jika kebutuhan kesehatan dibayar dengan utang konsumtif, maka biaya keadaan darurat tersebut dapat terus menghantui arus kas keluarga selama berbulan-bulan, bahkan bertahun-tahun.
Karena itu, ukuran kesehatan keuangan keluarga bukan hanya seberapa mudah mendapatkan pinjaman, tetapi juga seberapa kecil ketergantungan keluarga pada pinjaman saat menghadapi keadaan darurat.
Menariknya, perkembangan literasi keuangan nasional menunjukkan kemajuan yang cukup signifikan.
Namun, data SNLIK 2026 juga menunjukkan bahwa inklusi keuangan sebesar 93,61 persen masih jauh lebih tinggi daripada literasi keuangan sebesar 69,57 persen.
Kesenjangan tersebut perlu menjadi perhatian.
Masyarakat sudah semakin mudah masuk ke sistem keuangan, tetapi belum semuanya memiliki pengetahuan dan perilaku yang memadai untuk mengelolanya.
Inilah tantangan literasi keuangan Indonesia ke depan. Literasi keuangan tidak boleh berhenti pada kemampuan mengenali produk perbankan, investasi, asuransi, atau fintech.
Literasi keuangan harus bergerak menuju kesehatan finansial.
OJK sendiri mulai mendorong pendekatan kesehatan finansial, termasuk penguatan ketahanan keuangan keluarga melalui asuransi dan penyediaan dana darurat.
Dalam konteks Indonesia, dana darurat tidak hanya berkaitan dengan kepentingan individu. Keluarga yang tidak mempunyai cadangan keuangan cenderung lebih bergantung pada keluarga besar ketika mengalami guncangan.
Pada tingkat tertentu, pola tersebut merupakan kekuatan sosial. Gotong royong dan solidaritas keluarga merupakan modal sosial yang sangat berharga.
Namun, kita tidak boleh menjadikan solidaritas sosial sebagai pengganti perencanaan keuangan.
Jangan sampai setiap krisis ekonomi keluarga harus diselesaikan dengan meminta bantuan orang tua, saudara, teman, atau komunitas.
Solidaritas seharusnya menjadi jaring pengaman terakhir, bukan strategi utama dalam pengelolaan keuangan keluarga.
Karena itu, membangun dana darurat juga merupakan bentuk tanggung jawab sosial.
Semakin banyak keluarga yang memiliki ketahanan finansial, semakin kecil tekanan ekonomi yang harus ditanggung keluarga besar dan komunitas.
Pada akhirnya, persoalan dana darurat bukan semata-mata persoalan angka, tapi merupakan persoalan budaya.
Kita perlu menggeser paradigma dari "berapa yang bisa saya beli?" menjadi "berapa yang harus saya sisihkan agar keluarga saya tetap aman?"
Kita juga perlu mengubah orientasi dari mengejar pendapatan semata menjadi membangun ketahanan arus kas.
Setidaknya ada lima kebiasaan yang perlu mulai dibentuk. Pertama, hitung pengeluaran minimum keluarga, bukan hanya pengeluaran rata-rata.
Ini menjadi dasar untuk menentukan kebutuhan dana darurat.
Kedua, pisahkan rekening dana darurat dari rekening transaksi sehari-hari agar tidak mudah terpakai.
Ketiga, bangun dana darurat secara otomatis, misalnya dengan menyisihkan persentase tertentu setiap kali menerima penghasilan.
Keempat, prioritaskan dana darurat sebelum meningkatkan konsumsi gaya hidup dan melakukan investasi berisiko, terutama bagi keluarga yang belum memiliki bantalan keuangan.
Kelima, evaluasi dana darurat secara berkala, karena perubahan jumlah anggota keluarga, biaya hidup, pekerjaan, utang, maupun pendapatan dapat mengubah kebutuhan perlindungan finansial.
Ekonomi keluarga pada dasarnya selalu hidup dalam ketidakpastian. Tidak ada pekerjaan yang sepenuhnya bebas risiko.
Tidak ada bisnis yang selalu mengalami pertumbuhan.
Tidak ada keluarga yang dapat memastikan bahwa tidak akan ada kebutuhan mendadak.
Karena itu, dana darurat bukan simbol pesimisme, melainkan bentuk optimisme yang rasional.
Kita menyiapkannya bukan karena mengharapkan sesuatu yang buruk terjadi, tetapi karena menyadari bahwa kehidupan tidak selalu dapat diprediksi.
Dalam ekonomi yang penuh ketidakpastian, keluarga membutuhkan bukan hanya pendapatan yang besar, tetapi juga bantalan yang memadai.
Sebab, kesejahteraan sejati bukan sekadar kemampuan menikmati kehidupan ketika semuanya berjalan normal.
Kesejahteraan juga berarti kemampuan menjaga kehidupan tetap berjalan ketika keadaan berubah secara tiba-tiba.
Pada akhirnya, keluarga yang kuat bukanlah keluarga yang tidak pernah menghadapi krisis. Keluarga yang kuat adalah keluarga yang, ketika krisis datang, tidak langsung runtuh.
Dan di antara berbagai instrumen perencanaan keuangan, dana darurat adalah salah satu fondasi paling sederhana, tetapi juga yang paling sering terabaikan.
Sebelum berbicara tentang investasi, kebebasan finansial, dan akumulasi kekayaan, setiap keluarga seharusnya terlebih dahulu memastikan satu hal, yaitu ketika pendapatan berhenti sementara, kehidupan tidak ikut berhenti.
Itulah makna sesungguhnya dari dana darurat. Dana darurat bukan sekadar uang yang disimpan, melainkan fondasi ketahanan ekonomi keluarga.