Direktorat Jenderal Pajak (DJP) menegaskan penghapusan sanksi administrasi pajak hingga 100 persen bukanlah pemutihan. Wajib pajak tetap diwajibkan melunasi pokok utang pajak yang masih terutang.
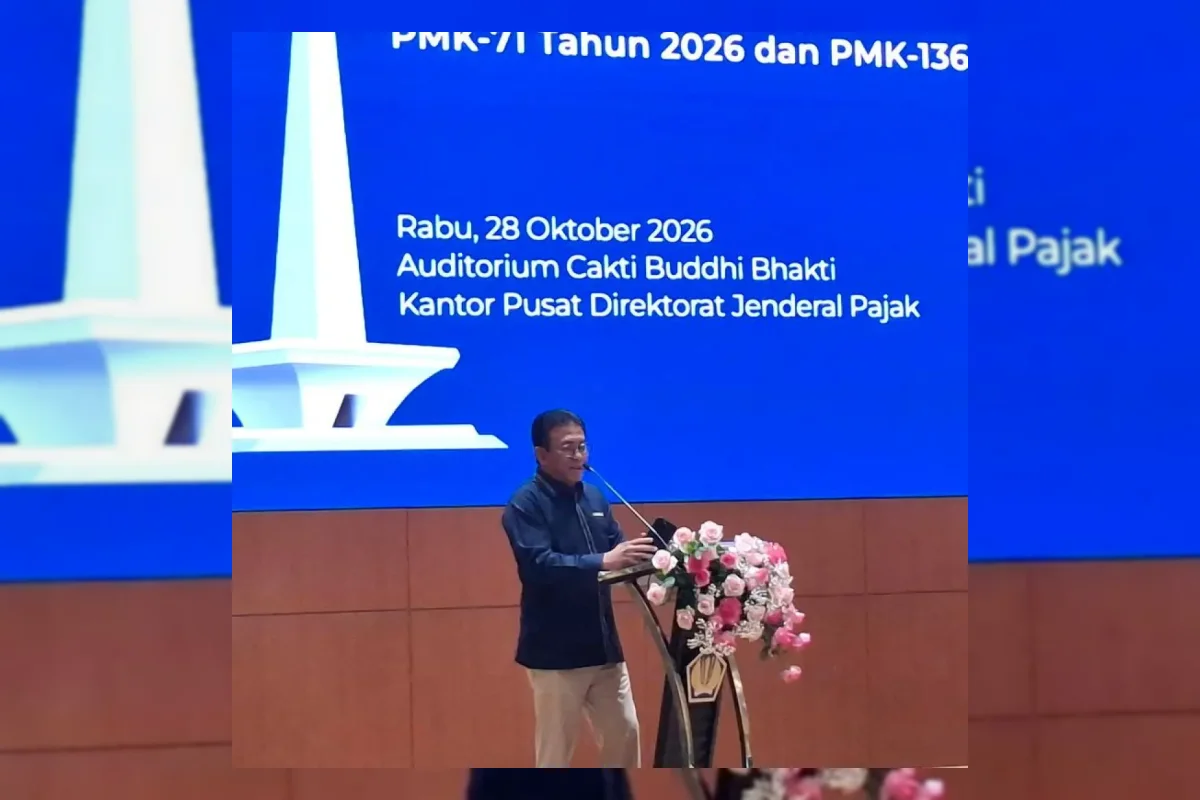
Penegasan ini disampaikan Staf Ahli Bidang Pengawasan Pajak Neilmaldrin Noor dalam Sosialisasi Pengurangan Sanksi Administrasi dan Pajak Minimum Global di Kantor Pusat DJP, Jakarta Selatan, Rabu (28/10/2026).
Neilmaldrin menjelaskan fasilitas tersebut hanya mencakup pengurangan atau penghapusan sanksi sesuai ketentuan yang berlaku. Kebijakan ini diberikan dalam jangka waktu tertentu dan tidak otomatis diterima seluruh wajib pajak.
Ia membedakan penghapusan sanksi administrasi dari pengampunan pajak yang menghapus kewajiban perpajakan. Menurutnya, kebijakan ini bukan pengampunan pajak dan bukan pemutihan.
“Ini bukan merupakan pengampunan pajak.
Bukan pemutihan, ya, tapi ini merupakan pengurangan sanksi ataupun penghapusan sanksi administrasi yang dalam jangka waktu tertentu,” ujar Neilmaldrin Noor.
Jenis Sanksi dan Syarat Pengajuan
Jenis sanksi yang dapat memperoleh fasilitas meliputi sanksi bunga, keterlambatan penyampaian Surat Pemberitahuan (SPT), sanksi terkait faktur pajak, sanksi dalam surat ketetapan pajak (SKP) hasil pemeriksaan, serta denda Pajak Bumi dan Bangunan (PBB).
Untuk mendapatkan penghapusan, wajib pajak harus mengajukan permohonan terlebih dahulu. Fasilitas ini tidak berlaku otomatis meskipun wajib pajak memenuhi kriteria yang ditetapkan.
“Dan yang perlu diketahui bahwa ini harus diajukan Bapak, Ibu sekalian. Jadi tidak kemudian serta-merta otomatis mendapatkan penghapusan tersebut,” ujar Neilmaldrin Noor.
Neilmaldrin juga mengingatkan wajib pajak untuk memprioritaskan pelunasan pokok pajak yang masih terutang.
Sanksi administrasi yang belum dibayar dapat menjadi objek penghapusan, tetapi kewajiban pokok pajak tetap harus dipenuhi.
“Karena itu, tentunya lunasi pokoknya dan jangan dibayar dulu justru sanksinya,” ujar Neilmaldrin Noor.
Ketentuan prioritas pembayaran tersebut diatur melalui Peraturan Menteri Keuangan Nomor 71 Tahun 2026 (PMK-71/2026).
Aturan ini mengubah PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
Sebelum perubahan aturan berlaku, pembayaran wajib pajak diperhitungkan secara proporsional antara pokok utang pajak dan sanksi administrasi.
Berdasarkan mekanisme baru, pembayaran diprioritaskan untuk melunasi pokok utang pajak terlebih dahulu.
PMK-71/2026 juga menyempurnakan jangka waktu penyampaian surat tanggapan atas hasil penelitian keberatan serta memperjelas ketentuan pengurangan atau penghapusan sanksi administrasi.
Dalam aturan tersebut, sanksi administrasi yang timbul akibat proses keberatan, banding, maupun peninjauan kembali tidak dapat diajukan untuk memperoleh pengurangan atau penghapusan melalui mekanisme yang diatur dalam PMK-71/2026.