PT Krom Bank Indonesia Tbk (BBSI) mencatat laba bersih Rp 157,91 miliar hingga September 2026.
Angka itu tumbuh 25% secara tahunan dibandingkan periode yang sama tahun sebelumnya sebesar Rp 126,08 miliar.
Peningkatan kinerja ditopang oleh pertumbuhan pendapatan bunga bersih, ekspansi kredit, dan kenaikan penghimpunan dana masyarakat.
Pendapatan Bunga dan Kredit Meningkat
Pendapatan bunga bersih atau net interest income (NII) mencapai Rp 2,13 triliun hingga September 2026.
Nilai tersebut naik 67% dari Rp 1,27 triliun pada September 2025.
Dari sisi penyaluran kredit, Krom Bank mencatat pembiayaan sebesar Rp 11,66 triliun per September 2026.
Jumlah itu meningkat 46% secara tahunan dibandingkan Rp 7,96 triliun pada periode yang sama tahun lalu.
Penghimpunan dana pihak ketiga (DPK) juga melonjak 93% menjadi Rp 13,43 triliun dari sebelumnya Rp 6,97 triliun.
Total aset perusahaan tercatat Rp 17,64 triliun atau tumbuh 65% secara tahunan dari Rp 10,67 triliun.
Dana murah atau current account savings account (CASA) mencapai Rp 3,07 triliun, melonjak 120% dari Rp 1,37 triliun.
Untuk mendukung penghimpunan simpanan, Krom Bank menawarkan produk Krom Flex dengan bunga 6,5%-7,5% per tahun dan Krom Max hingga 8% per tahun.
Tersedia pula program Ajak Teman dengan penawaran bunga hingga 20% per tahun, serta peluncuran kartu debit secara bertahap.
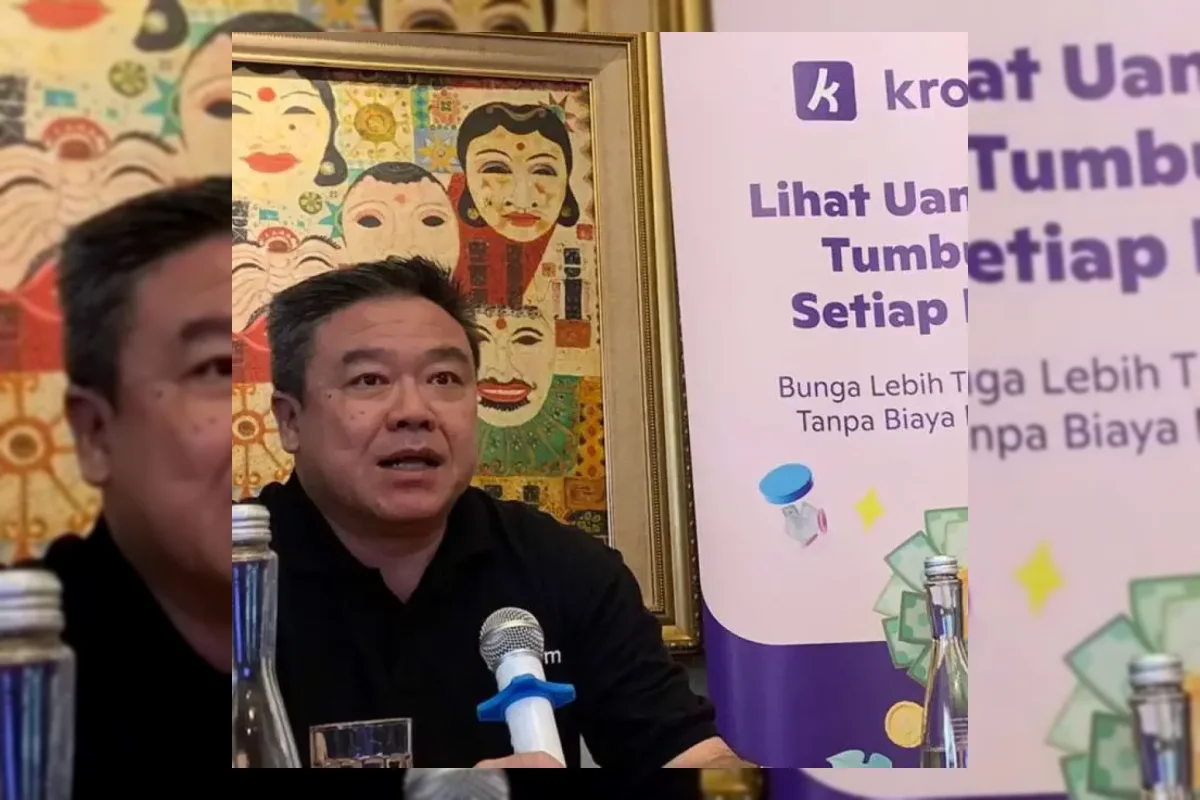
Presiden Direktur Krom Bank, Anton Hermawan, menegaskan bahwa pertumbuhan akan didukung penguatan tata kelola risiko, disiplin underwriting, dan pemantauan kualitas aset secara proaktif.
Ekspansi kredit akan dilakukan secara terukur dengan mempertimbangkan fundamental, kecukupan permodalan, dan likuiditas.
"Kami percaya bahwa keberhasilan bisnis tidak hanya diukur dari seberapa cepat pertumbuhan dicapai, tetapi juga dari kualitas dan keberlanjutan pertumbuhan tersebut," ujar Anton dalam keterangan resmi Jumat (6/11/2026).
Rasio kewajiban penyediaan modal minimum (KPMM) atau capital adequacy ratio (CAR) Krom Bank berada di level 36,52%.
Rasio kecukupan modal inti (CET1) dan Tier 1 masing-masing tercatat 48,40%.
Sementara itu, loan to deposit ratio (LDR) sebesar 86,82% menjadi salah satu indikator pengelolaan penyaluran kredit dan pendanaan.
Anton memastikan perusahaan tetap memperhatikan kecukupan modal serta likuiditas dalam menjalankan kegiatan operasional.
Prinsip kehati-hatian akan terus diterapkan sebagai bagian dari pengelolaan bisnis di tengah dinamika industri perbankan.