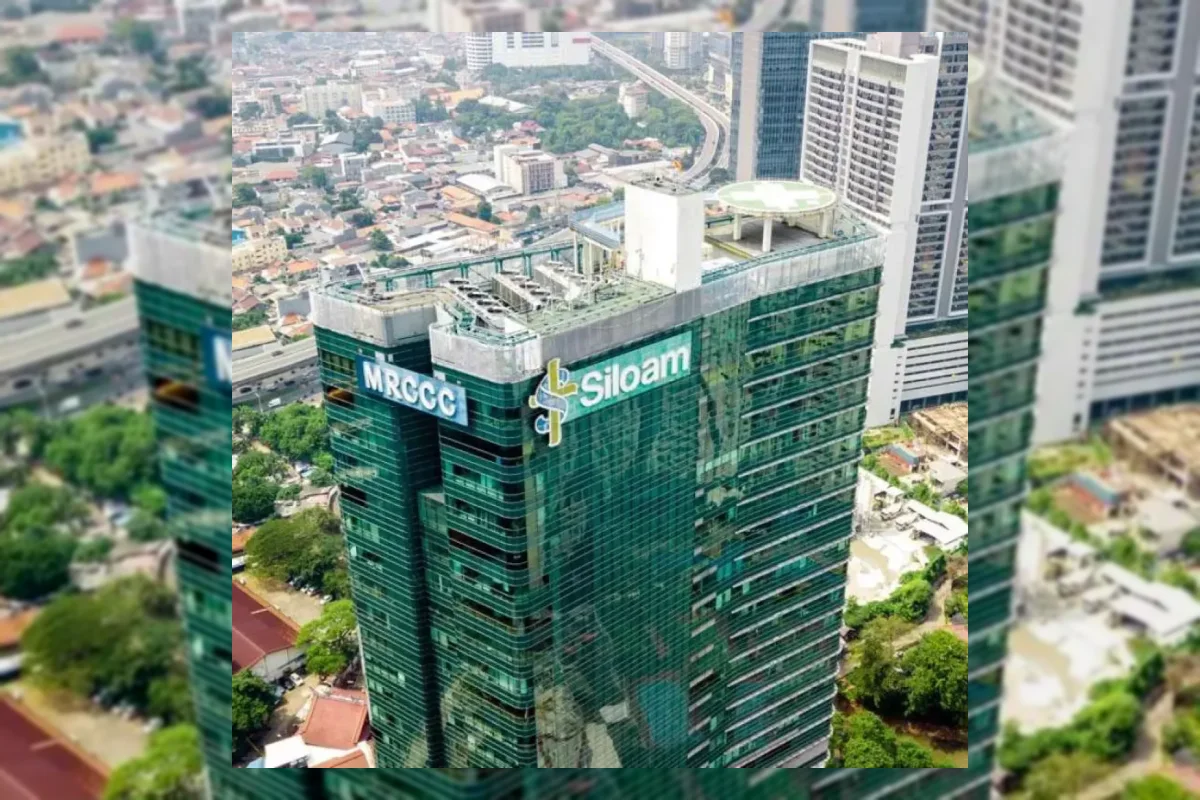
PT Siloam International Hospitals Tbk (SILO) berpeluang melanjutkan pertumbuhan bisnis hingga 2027.
Prospek itu ditopang pertumbuhan pasien, kenaikan pendapatan rata-rata per tempat tidur terisi, serta peluang ekspansi dan efisiensi aset.
Sepanjang semester I 2026, pendapatan SILO mencapai Rp 6,76 triliun atau meningkat 10,79% secara tahunan.
Pada periode yang sama, laba bersih tumbuh 27,11% menjadi Rp 580,68 miliar.
Dari sisi komposisi pasien, kelompok non-BPJS menyumbang 84,1% dari total pasien. Sementara itu, average revenue per occupied bed (ARPOB) meningkat 6,7%.
Pandangan Analis
Equity Research Analyst Phintraco Sekuritas Alrich Paskalis Tambolang menilai kebutuhan layanan kesehatan dan bertambahnya volume pasien masih mendukung kinerja perusahaan.
Namun, pengendalian biaya operasional tetap diperlukan karena pertumbuhan EBITDA belum menyamai laju kenaikan pendapatan dan laba bersih.
Dalam keterangannya kepada Kontan pada Jumat (9/10/2026), Alrich menyampaikan pandangannya mengenai prospek perusahaan.
"Prospek SILO masih positif, ditopang pertumbuhan kebutuhan layanan kesehatan, peningkatan volume pasien, dan kenaikan ARPOB," ujar Alrich.
Data keuangan menunjukkan EBITDA SILO pada semester I 2026 bertambah 5,1% secara tahunan menjadi Rp 1,34 triliun.
Menurut Alrich, optimalisasi rumah sakit yang telah beroperasi dan pengembangan bisnis masih dapat membuka ruang pertumbuhan pada 2027.
Equity Research Analyst Kiwoom Sekuritas Indonesia Abdul Azis Setyo Wibowo turut melihat peluang pertumbuhan perusahaan masih terbuka.
Ia menyoroti peningkatan jumlah pasien, kenaikan ARPOB, serta dominasi pasien non-BPJS sebagai faktor pendukung kinerja hingga tahun depan.
Azis menjelaskan pandangannya mengenai peluang pertumbuhan dan kebutuhan menjaga efisiensi perusahaan. "Kami melihat prospek SILO masih positif, didukung pertumbuhan pasien, kenaikan ARPOB, dan dominasi payer mix non-BPJS.
Pada 2027, pertumbuhan berpotensi berlanjut melalui optimalisasi rumah sakit eksisting dan ekspansi layanan, dengan tetap memperhatikan efisiensi biaya," ujar Azis.
Transaksi First REIT dan Ekspansi
Selain pertumbuhan operasional, langkah korporasi menjadi faktor lain yang diperhatikan investor. SILO telah menyelesaikan tahap pertama transaksi dengan First REIT senilai agregat Rp 6,91 triliun.
Transaksi tersebut berpotensi menekan beban sewa sekaligus memperkuat kendali perusahaan terhadap aset strategis.
Meski demikian, besarnya manfaat terhadap keuntungan perusahaan masih bergantung pada struktur pembiayaan dan beban yang timbul setelah transaksi.
Alrich mencatat bahwa beban penyusutan aset hak-guna SILO pada 2025 mencapai sekitar Rp 652 miliar.
Menurut dia, penilaian atas manfaat transaksi perlu mempertimbangkan biaya pendanaan, tambahan beban bunga, serta penyusutan aset setelah akuisisi.
Alrich menekankan pentingnya membandingkan potensi penghematan dengan biaya yang muncul dari transaksi tersebut. "Karena itu, manfaat efisiensi perlu dibandingkan dengan biaya pendanaan transaksi," kata Alrich.
Azis juga menilai transaksi First REIT dapat memberikan ruang gerak keuangan yang lebih luas apabila dana atau manfaat yang diperoleh digunakan secara produktif.
Namun, pengaruhnya terhadap laba bersih akan ditentukan oleh struktur pendanaan, biaya akuisisi, dan kemungkinan perubahan beban sewa.
SILO juga memiliki kesempatan memperluas jangkauan layanan melalui akuisisi maupun joint venture atau usaha patungan.
Kedua strategi tersebut dapat mempercepat penambahan kapasitas rumah sakit tanpa mengharuskan perusahaan membangun seluruh fasilitas baru dari awal.
Walaupun demikian, ekspansi tidak otomatis menghasilkan peningkatan laba. Hasil akhirnya dipengaruhi harga akuisisi, tingkat pemanfaatan fasilitas, dan kemampuan perusahaan mengintegrasikan operasional aset yang diperoleh.
Karena itu, Alrich mengingatkan investor agar menilai efektivitas penggunaan modal bersamaan dengan perkembangan jumlah rumah sakit.
Pertumbuhan kapasitas perlu diikuti kinerja keuangan yang menunjukkan bahwa investasi memberikan hasil memadai.
"Investor perlu mencermati pertumbuhan EBITDA dan return on invested capital (ROIC), bukan hanya pertambahan jumlah rumah sakit," ujar Alrich.
Sejumlah faktor yang berpotensi mendukung kinerja SILO meliputi peningkatan volume pasien, kenaikan ARPOB, besarnya porsi pasien non-BPJS, dan kemungkinan penghematan setelah transaksi First REIT.
Faktor-faktor tersebut menjadi bagian penting dalam menilai keberlanjutan pertumbuhan perusahaan.
Di sisi lain, perusahaan menghadapi risiko berupa kenaikan biaya tenaga medis dan operasional, kebutuhan belanja modal, tambahan beban bunga, serta tantangan integrasi aset hasil akuisisi.
Perkembangan laba juga perlu dicermati bersama kondisi arus kas dan tingkat profitabilitas.
Dengan demikian, penilaian terhadap prospek SILO tidak hanya bertumpu pada pertumbuhan pendapatan dan laba bersih.
Perkembangan EBITDA, efisiensi operasional, penggunaan modal, serta konsekuensi pembiayaan ekspansi turut menentukan kualitas pertumbuhan perusahaan.
Dari sisi strategi investasi, Alrich menyebut pendekatan buy on support dapat dipertimbangkan ketika saham SILO berada pada level Rp 1.900 per saham.
Ia menetapkan kisaran target harga Rp 2.100 hingga Rp 2.400 per saham.
Sementara itu, Abdul Azis Setyo Wibowo merekomendasikan strategi trading buy untuk saham SILO dengan target harga Rp 2.000 per saham.
Kedua pandangan tersebut menjadi referensi analis yang perlu dinilai bersama kinerja keuangan, risiko operasional, dan perkembangan rencana ekspansi perusahaan.