Federal Reserve menaikkan suku bunga acuan sebesar seperempat poin pada Rabu, kenaikan pertama sejak musim panas 2023.
Langkah ini menaikkan target rate Fed ke kisaran 3,75 persen hingga 4,00 persen.
Kenaikan tersebut menjadi kabar buruk bagi peminjam, tetapi kabar baik bagi penabung. Biaya pinjaman untuk rumah, mobil, dan pembelian besar lain berpotensi semakin mahal.
Sebaliknya, nasabah yang menyimpan uang kemungkinan mendapat bunga lebih tinggi dari rekening tabungan dan sertifikat deposito.
Alasan Fed menaikkan suku bunga
Alasan utamanya adalah inflasi. Inflasi telah bertahan di atas target 2 persen Fed selama lebih dari lima tahun.
Departemen Tenaga Kerja melaporkan harga konsumen naik 3,4 persen pada Agustus dibandingkan tahun sebelumnya. Kenaikan bulanan bahkan quadrupled dari Juli menjadi 0,4 persen.
Tujuan Fed adalah memperlambat belanja konsumen dan bisnis dengan menaikkan biaya pinjaman. Dengan begitu, permintaan rumah, mobil, dan barang lain menurun, ekonomi mendingin, dan tekanan kenaikan harga berkurang.
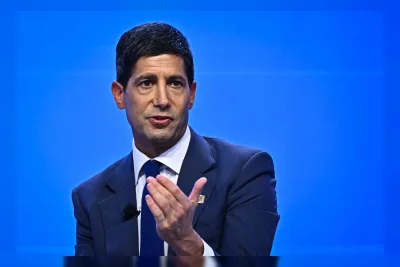
Kevin Warsh, ketua Fed sejak Mei, meyakinkan Kongres bahwa pembuat kebijakan bank sentral “tidak memiliki toleransi terhadap inflasi yang terus tinggi.”
Dampak ke kartu kredit, KPR, dan kredit mobil
Konsumen yang meminjam uang untuk pembelian besar seperti rumah, mobil, atau peralatan rumah tangga akan terdampak. Bunga kartu kredit yang masih berjalan juga berpotensi naik.
Matt Schulz, analis keuangan konsumen utama di LendingTree, menilai kenaikan seperempat poin tunggal tidak akan berdampak besar. Namun, dampaknya berbeda jika kenaikan Rabu menjadi awal dari serangkaian kenaikan.
“Ketika semua ini menjadi berdampak bagi orang adalah ketika Anda menumpuk beberapa kenaikan ini dari waktu ke waktu, dan itu bertambah menjadi sesuatu yang lebih besar,” kata Schulz.
Saat ini, pembayaran utang rumah tangga AS secara keseluruhan relatif rendah sebagai persentase dari pendapatan setelah pajak.
Jadi, meski suku bunga pinjaman naik, banyak rumah tangga mungkin tidak langsung merasakan beban utang yang lebih berat.
Untuk kartu kredit, sebagian besar memiliki suku bunga variabel yang mengikuti prime rate bank.
Prime rate merespons cepat dalam waktu sekitar satu bulan ketika Fed menaikkan atau menurunkan suku bunga acuan.
Schulz dari LendingTree memperkirakan sebagian besar pemegang kartu kredit akan melihat kenaikan bunga seperempat poin dalam beberapa bulan ke depan.
Banyak warga Amerika yang menghadapi biaya hidup tinggi semakin mengandalkan kartu kredit.
Total saldo kartu kredit mencapai 1,26 triliun dolar AS pada kuartal kedua, mendekati rekor 1,28 triliun dolar AS pada akhir 2025.
Untuk kredit mobil, Fed memengaruhi suku bunga secara tidak langsung melalui prime rate.
Harga mobil baru sudah sangat mahal, dengan rata-rata mencapai 50.089 dolar AS bulan lalu menurut Kelley Blue Book.
Rata-rata suku bunga pinjaman bulan lalu adalah 7 persen untuk mobil baru dan 10,6 persen untuk mobil bekas menurut Edmunds.
Pembayaran bulanan rata-rata mencapai 765 dolar AS pada kuartal kedua 2026 menurut Experian.
“Sebagian besar orang Amerika secara umum baik-baik saja,” kata Schulz. “Tetapi tidak perlu banyak hal untuk membuat mereka tidak baik-baik saja.
Margin keuangan orang umumnya cukup kecil, dan kenaikan biaya hampir semua hal semakin menekan mereka.”
Sementara itu, suku bunga KPR tidak selalu mengikuti Fed secara langsung. KPR cenderung mengikuti imbal hasil obligasi Treasury 10 tahun.
Imbal hasil Treasury 10 tahun telah melonjak dan pada Senin menembus 5 persen untuk pertama kalinya sejak 2023.
Kenaikan itu terjadi karena kekhawatiran atas harga energi dan utang pemerintah yang terus tumbuh.
Imbal hasil Treasury terus naik meski ada intervensi setelah Menteri Keuangan Scott Bessent memerintahkan AS membeli kembali obligasi pemerintah untuk menekan imbal hasil.
Suku bunga KPR fixed-rate 30 tahun naik menjadi 6,76 persen pekan lalu, tertinggi dalam lebih dari 14 bulan menurut Freddie Mac.
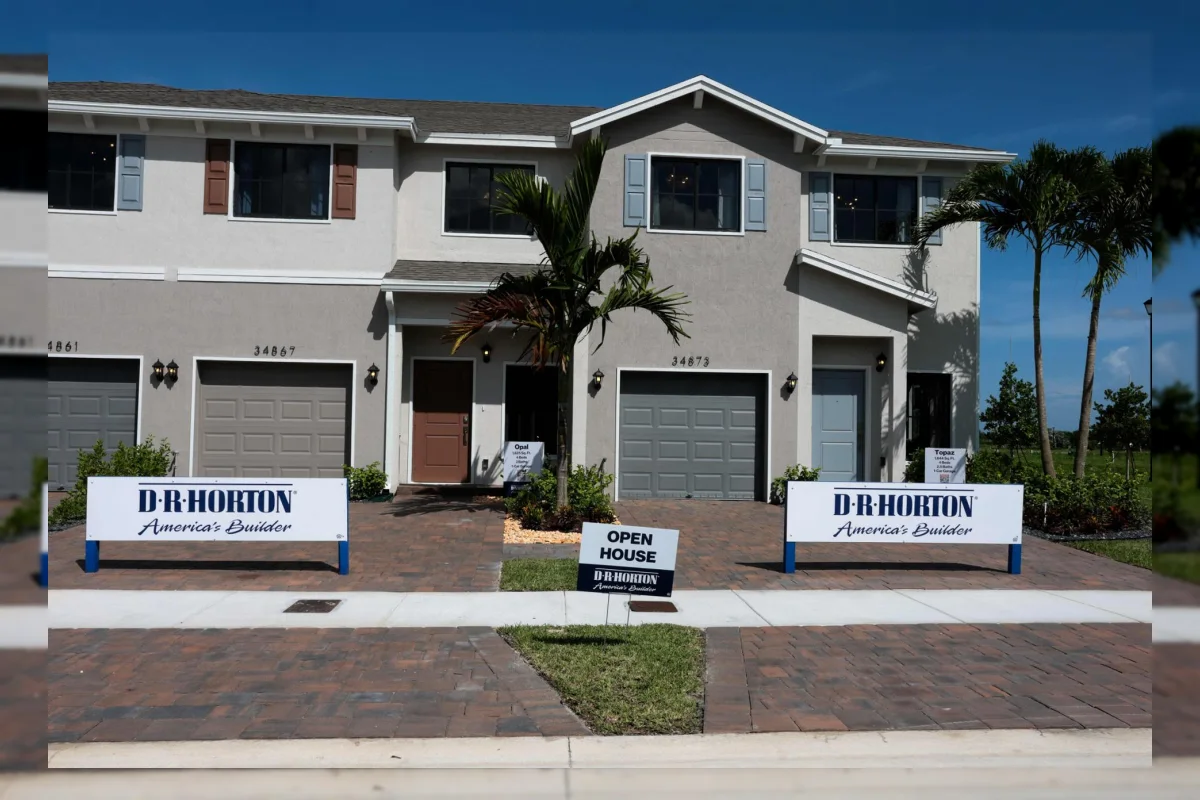
Biaya pinjaman rumah yang tinggi sudah membebani pasar perumahan.
Asosiasi Realtor melaporkan penjualan rumah bekas di AS turun untuk bulan ketiga berturut-turut pada Agustus, dengan laju terendah dalam lebih dari setahun.
KPR dengan suku bunga adjustable bisa naik untuk memperhitungkan kenaikan Fed. Namun, banyak pemilik rumah mengunci suku bunga rendah saat COVID-19 melanda ekonomi dan membuat biaya pinjaman anjlok.
National Association of Realtors melaporkan hampir setengah dari KPR yang beredar dikunci pada 4 persen atau lebih rendah.
Hampir seperlima berada di 3 persen atau lebih rendah pada tiga bulan pertama 2026.
Bagi penabung, kenaikan Rabu kemungkinan berarti suku bunga rekening tabungan dan sertifikat deposito menuju lebih tinggi.
Fed tidak menetapkan suku bunga tabungan dan CD, tetapi memberi “nada” bagi produk tersebut menurut Experian.
Saat bank sentral mulai menaikkan suku bunga untuk memerangi inflasi pada Maret 2022, rata-rata suku bunga CD 1 tahun tertahan di 0,15 persen.
Angka itu melonjak menjadi 1,88 persen pada September 2024 dan bertahan di atas 1,5 persen sejak saat itu.
Bulan lalu, rata-rata suku bunga CD 1 tahun berada di 1,71 persen.
Bank online dan penyedia tabungan imbal hasil tinggi biasanya bersaing agresif untuk deposan, meski kadang mensyaratkan setoran jauh lebih besar.